Warum Europa keine Speicherchips baut

Von Mathias Diwo
Das Wichtigste in Kürze
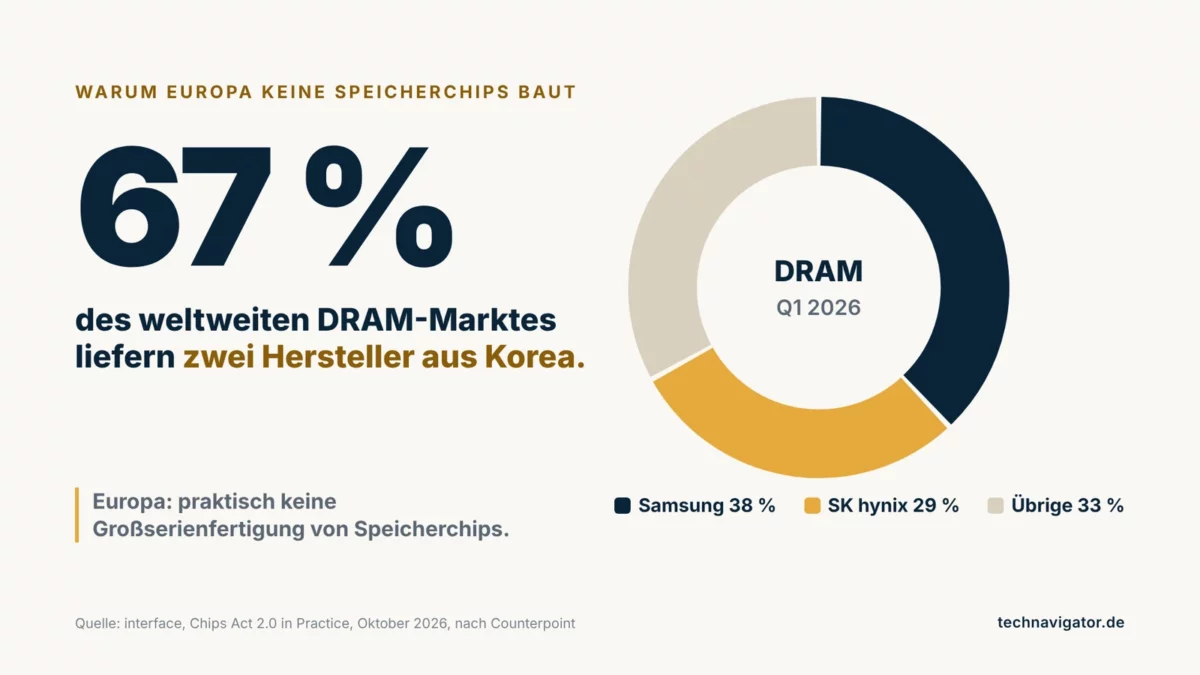
- ✓Zwei Hersteller, zwei Drittel des Marktes: Samsung und SK hynix hielten im ersten Quartal 2026 zusammen rund zwei Drittel des weltweiten DRAM-Marktes, 38 und 29 Prozent. So steht es in der interface-Studie vom Oktober 2026, gestützt auf Daten von Counterpoint.
- ✓Die Nachfrage übersteigt das Angebot: Micron schreibt in seinem Jahresbericht, die Nachfrage habe zuletzt das Angebot übertroffen und die Durchschnittspreise steigen lassen. Der Umsatz des Herstellers stieg im Geschäftsjahr 2026 auf 133,19 Milliarden US-Dollar, nach 37,38 Milliarden im Vorjahr.
- ✓Europa baut Logik, nicht Speicher: Die neue Chipfabrik in Dresden soll bis Ende 2027 Chips für Automobil- und Industriekunden fertigen. Eine europäische Speicherfabrik ist im Chips Act 2.0 ein Prioritätsfeld, kein Projekt.
- ✓Die Entscheidung liegt beim Kunden: Wer bis 2028 Hardware erneuert, Rechenzentren plant oder Cloud-Kapazität bucht, sollte Speicher als knappe und schwankende Komponente behandeln, nicht als Nebenposition.
Speicherchips klingen nach Industriepolitik, nach Fördermilliarden und Fabriken, über die in Brüssel und Berlin verhandelt wird. Für eine Geschäftsleitung im Mittelstand scheint das weit weg. Es ist näher, als es aussieht. Jede Serverbestellung, jede Erneuerung von Notebooks, jedes Speichersystem und jede Cloud-Instanz enthält Arbeitsspeicher (DRAM) oder Flash-Speicher (NAND). Was diese Bauteile kosten und wie schnell sie lieferbar sind, entscheidet sich in wenigen Fabriken in Asien und den USA, und derzeit vor allem nach dem Bedarf von KI-Rechenzentren.
Dieser Beitrag beantwortet die Titelfrage deshalb nur so weit, wie sie für Entscheidungen im eigenen Haus zählt. Was folgt aus der Abhängigkeit für Beschaffung, Hardware-Lebenszyklus und die Planung von Rechenzentrum und Cloud bis 2028? Preise und Prognosen nennt er nur, wo eine Quelle sie trägt.
Speicherchip-Hersteller: wenige Anbieter, ein neuer Großkunde
Der Markt für Arbeitsspeicher ist hoch konzentriert. Nach der Studie „Tech Sovereignty and the EU’s Chips Act 2.0 in Practice“ der Berliner Denkfabrik interface vom 15. Oktober 2026 hielten Samsung und SK hynix im ersten Quartal 2026 rund zwei Drittel des weltweiten DRAM-Marktes: Samsung 38 Prozent, SK hynix 29 Prozent. Bei High Bandwidth Memory (HBM), dem gestapelten Speicher für KI-Beschleuniger, lag Samsung bei 38 und SK hynix bei 25 Prozent; als einzigen weiteren Wettbewerber nennt die Studie Micron aus den USA. Die Marktanteile stammen vom Marktforscher Counterpoint, den die Studie zitiert. HBM bezeichnet interface als zentralen Engpass beim Ausbau von KI-Rechenleistung.
Was diese Nachfrage bewirkt, zeigt der dritte große Hersteller in seinen Pflichtberichten. Micron steigerte den Umsatz im Geschäftsjahr 2026 auf 133,19 Milliarden US-Dollar, nach 37,38 Milliarden im Jahr davor. Auf DRAM entfielen 100,68 Milliarden, auf NAND 31,79 Milliarden. Im Jahresbericht schreibt Micron, die Nachfrage der Branche habe zuletzt das Angebot übertroffen und die Durchschnittspreise nach oben getrieben. KI sei ein wesentlicher Nachfragetreiber und werde es voraussichtlich bleiben. Für das folgende Geschäftsjahr erwartet das Management nach eigener Mitteilung ein noch stärkeres Ergebnis.
Wie stark die Preise in diesem Markt schwanken, beschreibt Micron selbst: In den vergangenen fünf Geschäftsjahren reichten die Veränderungen der Durchschnittspreise für DRAM und NAND von einem Anstieg um rund 200 Prozent bis zu einem Rückgang um rund 50 Prozent. Eine Prognose für 2027 oder 2028 lässt sich daraus nicht ableiten. Ableiten lässt sich, dass der Speicheranteil einer Hardwareinvestition keine stabile Größe ist, mit der eine Investitionsplanung fest rechnen kann.
Warum Europas Halbleiterindustrie hier nicht mitbaut
Die interface-Studie stellt fest, dass es in Europa praktisch keine Großserienfertigung fortgeschrittener Logik- und Speicherchips gibt. Europas Stärken liegen bei Analog-, Leistungs- und Automobilhalbleitern sowie bei Fertigungsanlagen und Materialien. Für die Lücke nennt die Studie mehrere Gründe, die sie nicht eigens auf Speicher bezieht, die dort aber besonders greifen: deutlich höhere Personal-, Strom- und Baukosten am Standort Deutschland, eine Förderung des Chips Act 2.0, deren Budget von einem noch verhandelten europäischen Wettbewerbsfonds abhängt, und Pflichten im Krisenfall, die ausländische Investoren abschrecken könnten.
Hinzu kommen die Prioritäten der Marktführer. Die koreanische Regierung hat laut Studie ein Investitionspaket von rund 900 Billionen Won angekündigt, nach Umrechnung der Studie rund 510 Milliarden Euro, mit je zwei neuen Fabriken für Samsung und SK hynix. Die Nachfrage nach HBM konzentriert sich auf die USA, was Erweiterungen dort naheliegender macht. Eine Speicherfabrik in Europa steht in dieser Rechnung nicht oben.
Was in Europa an neuen Chipfabriken entsteht, ist Logikfertigung. Die European Semiconductor Manufacturing Company (ESMC) in Dresden, im Halbleiter-Cluster Silicon Saxony, ein Gemeinschaftsunternehmen des Auftragsfertigers TSMC aus Taiwan (70 Prozent) mit Bosch, Infineon und NXP (je 10 Prozent), soll nach der Ankündigung vom August 2023 bis Ende 2027 die Produktion aufnehmen: 40.000 Wafer mit 300 Millimetern Durchmesser im Monat, in 28/22- und 16/12-Nanometer-Technik, für die Automobil- und Industriebranche. Speicher gehört nicht dazu.
Das größte geplante Projekt ist gescheitert. Intel wollte in Magdeburg für rund 30 Milliarden Euro eine Chipfabrik bauen; die Bundesregierung hatte rund 9,9 Milliarden Euro Subvention in Aussicht gestellt. Im September 2024 legte Intel das Vorhaben auf Eis, im Juli 2025 gab der Konzern es endgültig auf. Auch dort wären Logikchips entstanden, keine Speicherchips. Die Fertigung von Speicher bleibt damit bei wenigen Herstellern mit Werken vor allem in Asien – Südkorea, Taiwan, Japan und China – sowie in den USA.
Der rechtliche Rahmen ist der Chips Act von 2023 (Verordnung (EU) 2023/1781). Die EU strebt bis 2030 einen wertmäßigen Anteil von 20 Prozent an der weltweiten Produktion hochmoderner Mikrochips an. Der Europäische Rechnungshof hielt dieses Ziel im April 2025 für kaum erreichbar; die Kommission selbst erwartete für den EU-Anteil an der weltweiten Wertschöpfungskette nur einen Anstieg von 9,8 Prozent im Jahr 2022 auf 11,7 Prozent im Jahr 2030. Am 3. Juni 2026 hat die Kommission den Chips Act 2.0 vorgeschlagen. Laut interface führt dessen Anhang eine europäische Speicherfabrik als eines von sechs Prioritätsfeldern für strategische Projekte. Eine bilaterale Kooperation für eine solche Fabrik hält die Studie dennoch für unwahrscheinlich.
Für Planer folgt daraus eine nüchterne Annahme: Bis 2028 wird es keine europäische Speicherfertigung geben, auf die ein Einkauf ausweichen könnte. Selbst eine Investitionsentscheidung unter dem Chips Act 2.0 bräuchte Jahre bis zur ersten Lieferung. Micron beschreibt die eigenen Kapazitätserweiterungen als mehrjährige Projekte mit erheblichem Vorlauf.
Wer zuerst beliefert wird
Für den Einkauf zählt nicht nur der Preis, sondern die Reihenfolge der Zuteilung. Micron berichtet von strategischen Kundenvereinbarungen, die als Take-or-pay-Verträge mit verbindlichen Abnahmezusagen ausgestaltet sind und für die Kunden Sicherheiten in Form von Bareinlagen und Akkreditiven gestellt haben. Solche Verträge schließen Großabnehmer. Im Dezember 2025 hat Micron außerdem den Ausstieg aus einem Teil seines Geschäfts mit Endkunden angekündigt, der unter der Marke Crucial lief. Beides zeigt, wohin knappe Kapazität fließt: zu den Abnehmern mit den größten und am längsten gebundenen Volumen.
Auch bei den Systemherstellern ist der Engpass sichtbar. Dell schreibt in seinem Jahresbericht für das Geschäftsjahr bis Ende Januar 2026, die Nachfrage nach klassischen Servern und Netzwerkprodukten habe das Angebot übertroffen und den Auftragsbestand wachsen lassen. Zugleich weist der Konzern darauf hin, dass er nur geringe Bestände an Komponenten hält und Engpässe Lieferfähigkeit und Preise beeinflussen können.
Ein mittelständisches Unternehmen, das über ein Systemhaus bestellt, steht in dieser Kette am Ende. Auf die Zuteilung hat es keinen Einfluss. Einfluss hat es darauf, wann es bestellt, was es bestellt und welche Zusagen es sich geben lässt.
Schwarzbrot Digital: Jeden Freitag die drei Entwicklungen der Woche, eingeordnet für Entscheider. Kostenlos anmelden
Beschaffung: Speicher als eigene Position führen
Erstens lohnt es, den Speicheranteil in Angeboten sichtbar zu machen. Bei Servern für Virtualisierung, Datenbanken oder lokale KI-Anwendungen ist der Arbeitsspeicher ein wesentlicher Teil der Konfiguration. Wer Angebote nur als Gesamtpreis vergleicht, sieht nicht, welcher Anteil einer Preiserhöhung auf den Speicher entfällt und wo die Konfiguration Spielraum lässt.
Zweitens gehören Preisbindung und Lieferzusagen in die Verhandlung. Ein Angebot, dessen Preis nur bis zur Auftragsbestätigung gilt, legt das Risiko vollständig auf den Käufer. Rahmenverträge mit Abrufkontingenten oder Preisgleitklauseln, die an eine nachvollziehbare Größe gebunden sind, stehen auch mittelständischen Einkäufern offen. Ebenso wichtig ist eine vorab freigegebene Ausweichkonfiguration, damit eine Lieferverzögerung bei einem Modul nicht das ganze Projekt stoppt.
Drittens wird der Bestellzeitpunkt zu einer eigenen Entscheidung. In einem Markt, dessen Durchschnittspreise innerhalb weniger Jahre um rund 200 Prozent steigen und um rund 50 Prozent fallen können, spricht das weder für Vorratskäufe noch für Abwarten. Es spricht dafür, Investitionsvorlagen mit einer Bandbreite statt mit einem Festpreis zu rechnen und den Entscheidungszeitpunkt ausdrücklich festzulegen.
Hardware-Lebenszyklus: länger nutzen, gezielt erweitern
Viele Unternehmen erneuern Server und Arbeitsplatzgeräte in festen Zyklen. Unter knappem Speicher wird diese Regel teurer, als sie sein muss. Die Alternative ist eine Entscheidung je Geräteklasse: Wo reicht eine längere Nutzung mit verlängertem Hardware-Service? Wo genügt eine Speichererweiterung bestehender Server statt eines Neukaufs? Wo lassen sich Module aus ausgemusterten Systemen weiterverwenden? Ob sich das rechnet, hängt vom Einzelfall ab, von Wartungskosten, Energieverbrauch und davon, wie lange der Hersteller Sicherheitsupdates liefert.
Ein zweiter Hebel liegt im Bedarf selbst. Arbeitsspeicher, der in virtualisierten Umgebungen reserviert, aber nicht genutzt wird, ist bei steigenden Preisen gebundenes Kapital. Eine Auswertung der tatsächlichen Auslastung gehört deshalb vor jede Erweiterung. Das gilt besonders für Vorhaben mit lokaler KI-Inferenz, deren Speicherbedarf schnell wächst. Wie Speicher im Rechenzentrum dimensioniert wird, behandelt der Beitrag zur Enterprise-Speicherkapazität.
Rechenzentrum und Cloud bis 2028
Die Abhängigkeit endet nicht an der eigenen Rechenzentrumstür. Cloud-Anbieter kaufen dieselben Bauteile, nur in größeren Mengen und häufig über langfristige Verträge. Ob und wann sie höhere Speicherkosten an Kunden weitergeben, ist nicht belegt und dürfte je Anbieter unterschiedlich ausfallen. Fest steht nur, dass auch ihre Kalkulation von diesem Markt abhängt.
Für die Planung bis 2028 folgt daraus eine Prüfung in beide Richtungen. Wer Workloads in die Cloud verlagert, um Hardwarekäufe zu vermeiden, sollte klären, wie lange die Preise für reservierte Kapazität gebunden sind und was danach gilt. Wer Workloads zurückholt, sollte Hardware samt Speicher früh einplanen und die Vollkosten über die gesamte Nutzungsdauer vergleichen, nicht nur den Kaufpreis. Wie eine solche Rechnung aufgebaut ist, erklärt der Glossareintrag Total Cost of Ownership.
Ein denkbares Szenario: Ein Unternehmen plant für 2027 die Erneuerung seines Virtualisierungsclusters und kalkuliert mit den Preisen von heute. Steigen die Speicherpreise bis zur Bestellung weiter, reicht das Budget nicht, oder die Konfiguration fällt kleiner aus als geplant. Fallen sie, war die Reserve zu hoch angesetzt. In beiden Fällen ist eine Planung mit Bandbreite, festgelegtem Entscheidungszeitpunkt und vorab geprüfter Ausweichkonfiguration besser als eine Punktschätzung.
Speicher in der IT-Planung: Heute → 2028
| Bereich | Heute: verbreitete Praxis | 2028: belastbare Praxis |
|---|---|---|
| Beschaffung | Angebote werden als Gesamtpreis verglichen; der Preis gilt kurz. | Speicher als ausgewiesene Position; Preisbindung, Lieferzusagen und Ausweichkonfiguration verhandelt. |
| Lebenszyklus | Erneuerung in festem Zyklus. | Entscheidung je Geräteklasse: länger nutzen, erweitern oder ersetzen. |
| Kapazität | Reserve nach Faustregel. | Auslastung gemessen, Reserve begründet, ungenutzter Speicher zurückgewonnen. |
| Investitionsvorlage | Festpreis aus dem letzten Angebot. | Bandbreite mit festgelegtem Entscheidungszeitpunkt. |
| Cloud | Reservierungen nach Rabatthöhe gewählt. | Reservierungen nach Bindungsdauer und Preisgarantie gewählt, Folgepreise geprüft. |
| Lieferanten | Ein Systemhaus, ein Hersteller. | Alternativen für Kernkonfigurationen technisch freigegeben. |
Was die Titelfrage für die Führung bedeutet
Warum Europa keine Speicherchips baut, hat eine industriepolitische Antwort: Kosten, die Größe der nötigen Investitionen und die Standortentscheidungen weniger Hersteller sprechen dagegen, und der Chips Act 2.0 ändert daran bis 2028 nichts, was ein Einkauf spüren würde. Für Unternehmen stellt sich eine andere Frage. Sie lautet nicht, ob Europa Speicher baut, sondern ob die eigene Planung damit umgehen kann, dass es das auf absehbare Zeit nicht tut.
Das ist eine Frage der digitalen Souveränität im praktischen Sinn. Sie wird nicht in Brüssel beantwortet, sondern in Investitionsvorlagen, Rahmenverträgen und Lebenszyklusregeln. Wer Speicher dort als eigene, schwankende Größe führt, hat in den nächsten drei Jahren mehr Spielraum als ein Unternehmen, das ihn als Fußnote im Gesamtpreis behandelt.
Fragen für die Geschäftsleitung
- Wissen wir, welcher Anteil unserer geplanten Hardwareinvestitionen bis 2028 auf Speicher entfällt? Oder sehen wir nur Gesamtpreise?
- Wie lange gelten die Preise in unseren laufenden Angeboten? Und wer trägt das Risiko zwischen Bestellung und Lieferung?
- Welche Server- und Geräteklassen könnten wir länger nutzen oder erweitern, statt sie zu ersetzen? Wer hat das zuletzt geprüft?
- Wie viel reservierter Arbeitsspeicher in unserer Virtualisierung ist tatsächlich ausgelastet? Liegt dazu eine aktuelle Auswertung vor?
- Was gilt bei unseren Cloud-Reservierungen nach dem Ende der Preisbindung? Ist das in unserer Mehrjahresplanung berücksichtigt?
Häufige Fragen
Warum betrifft der Speichermarkt ein Unternehmen ohne eigene KI-Projekte?
Weil Server, Notebooks, Speichersysteme und Cloud-Dienste dieselben Bauteile enthalten, die auch KI-Rechenzentren kaufen. Laut Micron hat die Nachfrage der Branche zuletzt das Angebot übertroffen und die Durchschnittspreise erhöht. Das wirkt auf alle Abnehmer, auch auf jene ohne KI-Vorhaben.
Baut Europa wirklich gar keine Speicherchips?
Nach der interface-Studie gibt es in Europa praktisch keine Großserienfertigung fortgeschrittener Speicherchips. Der Vorschlag für den Chips Act 2.0 führt eine europäische Speicherfabrik als Prioritätsfeld für strategische Projekte; ein konkretes Vorhaben ist damit nicht verbunden.
Verbessert die neue Fabrik in Dresden die Lage bei Speicher?
Nein. ESMC soll Logikchips in 28/22- und 16/12-Nanometer-Technik für Automobil- und Industriekunden fertigen, mit Produktionsbeginn bis Ende 2027. Speicher gehört nicht zum Programm.
Welche Hersteller von Speicherchips gibt es?
Den Markt für Arbeitsspeicher (DRAM) prägen Samsung und SK hynix aus Südkorea sowie Micron aus den USA. Nach der interface-Studie hielten die beiden koreanischen Hersteller im ersten Quartal 2026 zusammen rund zwei Drittel des weltweiten DRAM-Marktes; bei HBM für KI-Beschleuniger nennt die Studie Micron als einzigen weiteren Wettbewerber. Ein europäischer Hersteller in Großserie ist nicht darunter.
Sollte man jetzt Hardware auf Vorrat kaufen?
Dafür gibt es keine allgemeine Antwort. Die Preise für DRAM und NAND sind in den vergangenen fünf Jahren stark gestiegen und stark gefallen. Belastbarer als eine Wette auf den Zeitpunkt ist eine Planung mit Bandbreite, Preisbindung und Ausweichkonfiguration.
Quellen (9)
- interface (Julia Christina Hess): Tech Sovereignty and the EU’s Chips Act 2.0 in Practice – A Case Study on Commercial Cooperation Between the Republic of Korea and the EU, Oktober 2026 (Marktanteile dort nach Counterpoint, Global DRAM and HBM Market Share, 2026 – Sekundärangabe)
- Micron Technology: Form 10-K für das Geschäftsjahr 2026 (Business, Risk Factors), Oktober 2026
- Micron Technology: Ergebnisse des vierten Quartals und des Geschäftsjahres 2026 (Form 8-K, Exhibit 99.1), September 2026
- Dell Technologies: Form 10-K für das Geschäftsjahr zum 30. Januar 2026 (Product Backlog, Risk Factors), März 2026
- ingenieur.de: Intel stoppt Chip-Fabrik in Magdeburg – was jetzt geplant ist, Juli 2025 (Sekundärquelle)
- Bosch: TSMC, Bosch, Infineon and NXP establish joint venture to bring advanced semiconductor manufacturing to Europe, Pressemitteilung, August 2023
- Europäischer Rechnungshof: Pressemitteilung zum Sonderbericht 12/2025 „Die Strategie der EU für Mikrochips“, April 2025
- Europäische Kommission: Proposal for a Chips Act 2.0, Juni 2026
- EUR-Lex: Verordnung (EU) 2023/1781 zur Schaffung eines Rahmens für Maßnahmen zur Stärkung des europäischen Halbleiter-Ökosystems (Chips Act), September 2023
Der wöchentliche Klartext für Vorstände, CIOs und IT-Entscheider per E-Mail. Kapitel 1 des Buchs „Das CxO-Paradox“ gibt es schon jetzt als Vorabdruck – für alle, die Schwarzbrot Digital abonnieren.
Mathias Diwo
Gründer von TechNavigator.de, Buchautor (HYBRID WORK) und strategischer Beirat für CIOs und Vorstände. Begleitet mittelständische Konzerne und Verwaltungsorganisationen bei Cloud-Exit-Strategien, NIS-2 Haftungsschutz und digitaler Souveränität.
Vita und BücherSchwarzbrot Digital: jeden Freitag die drei Entwicklungen der Woche, eingeordnet für Entscheider.
Kostenlos. Dazu Kapitel 1 von „Das CxO-Paradox“ als Vorabdruck.
Bestätigung per E-Mail · Datenschutz