Wallet-Start am 2. Januar 2027: Wem gehört die Anmeldung Ihrer Kunden?
Am 2. Januar 2027 startet die staatliche Wallet d-you, ab Dezember 2027 müssen regulierte Unternehmen sie auf Wunsch ihrer Kunden annehmen. Damit verschiebt sich, wer zwischen einem Unternehmen und seinen Kunden steht. Diese Ausgabe beschreibt fünf Entscheidungen für die Spitze, spielt zwei Unternehmen im Jahr 2028 durch und gibt Ihnen eine Board-Scorecard für die nächste Sitzung.

Von Mathias Diwo, Herausgeber von TechNavigator
Das Wichtigste in Kürze
- ✓Die Wallet kommt, die Pflicht folgt: Die deutsche EUDI-Wallet d-you soll am 2. Januar 2027 starten. Ab dem 24. Dezember 2027 müssen regulierte private Unternehmen sie annehmen, wenn ein Kunde es wünscht.
- ✓Betroffen ist mehr als der Bankensektor: Die Annahmepflicht trifft jedes Unternehmen, das für die Online-Identifizierung rechtlich oder vertraglich eine starke Authentifizierung verlangen muss. Kleinst- und Kleinunternehmen sind ausgenommen.
- ✓Es geht um den Zugang zum Kunden: Wer heute die Anmeldung kontrolliert, ob Plattform, Ident-Dienstleister oder eigenes Konto, entscheidet mit über Daten, Kosten und Kundenbeziehung. Die Wallet verschiebt diese Rollen.
- ✓Fünf Entscheidungen gehören an die Spitze: Betroffenheit, Zugangskanal, Datenumfang, Betrieb und der geschäftliche Nutzen.
- ✓Der Anfang ist eine Bestandsaufnahme: Lassen Sie erfassen, an welchen Stellen Ihr Unternehmen heute Menschen identifiziert und wer daran beteiligt ist. Die Liste ist Ihre Tagesordnung.
Wer zwischen Ihnen und Ihren Kunden steht
Jedes Unternehmen, das Kunden online gewinnt, muss irgendwann wissen, mit wem es zu tun hat. Eine Bank muss den Kontoinhaber identifizieren, ein Energieversorger den Vertragspartner, ein Mobilfunkanbieter den Kunden einer SIM-Karte. Ein Online-Händler, der Alkohol verkauft, muss das Alter prüfen.
Wie das heute geschieht, ist ein Flickenteppich. Kunden halten ihren Ausweis in eine Kamera, füllen Formulare aus, melden sich mit dem Konto einer großen Plattform an oder nutzen die Online-Ausweisfunktion, die viele besitzen und wenige verwenden. Zwischen Unternehmen und Kunde steht fast immer ein Dritter: ein Ident-Dienstleister, ein Plattformkonzern, ein Zahlungsanbieter.
Diese Dritten verdienen an jeder Identifizierung, und sie sehen, wer sich wo anmeldet. Das ist für die meisten Unternehmen bisher kein strategisches Thema gewesen, sondern eine Frage der Kosten und der Abbruchquote im Anmeldeprozess.
Mit der europäischen digitalen Identität ändert sich das. Ab Januar 2027 haben Kundinnen und Kunden in Deutschland eine staatliche Alternative auf dem Smartphone, und ab Dezember 2027 dürfen viele Unternehmen sie nicht mehr ablehnen. Diese Ausgabe handelt von der Frage, die dahinter steht: Wem gehört die Anmeldung Ihrer Kunden?
Was feststeht
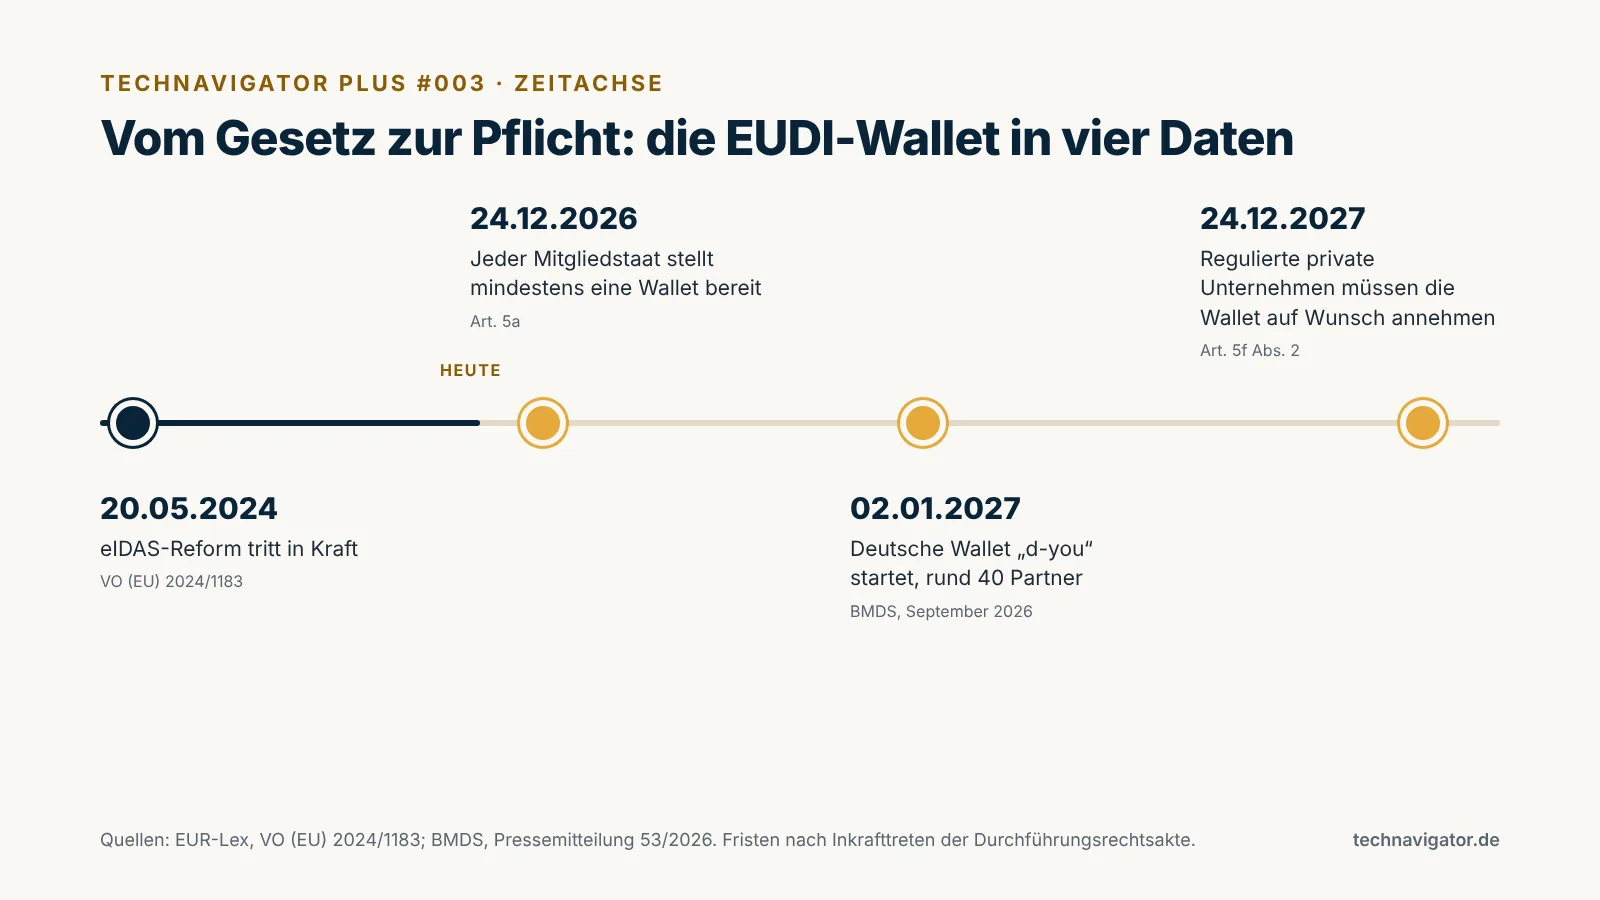
Rechtsgrundlage ist die Verordnung (EU) 2024/1183, mit der die eIDAS-Verordnung (EU) Nr. 910/2014 umfassend geändert wurde. Sie ist am 20. Mai 2024 in Kraft getreten. Nach Artikel 5a muss jeder Mitgliedstaat seinen Bürgerinnen und Bürgern mindestens eine Europäische Brieftasche für die Digitale Identität bereitstellen; die Frist dazu ergibt sich aus dem Inkrafttreten der Durchführungsrechtsakte und endet am 24. Dezember 2026.
Deutschland setzt auf eine staatliche Wallet. Das Bundesministerium für Digitales und Staatsmodernisierung hat sie am 9. September 2026 unter dem Namen d-you vorgestellt. Entwickelt wird sie von der Bundesagentur für Sprunginnovationen. Start ist der 2. Januar 2027, mit rund 40 Partnern aus Verwaltung, Wissenschaft und Wirtschaft.
Zum Start nennt das Ministerium Altersnachweise, rechtssichere Vertragsabschlüsse und die Eröffnung von Bankkonten. Die Nutzung ist freiwillig und kostenlos, die Daten sollen verschlüsselt auf dem Gerät liegen. Der Funktionsumfang ist zunächst begrenzt und soll schrittweise wachsen.
Die nationale Ergänzung, das Gesetz über digitale Identitäten, liegt dem Bundestag vor. Es regelt unter anderem Zuständigkeiten und die Registrierung der Stellen, die Daten aus der Wallet abfragen wollen.
Die Annahmepflicht
Für Unternehmen entscheidend ist Artikel 5f. Nach Absatz 2 müssen private Stellen, die nach Unionsrecht oder nationalem Recht eine starke Nutzerauthentifizierung für die Online-Identifizierung verwenden müssen, die Wallet auf Verlangen des Nutzers akzeptieren. Dasselbe gilt, wenn eine solche Authentifizierung vertraglich vorgeschrieben ist.
Die Verordnung nennt beispielhaft Verkehr, Energie, Bank- und Finanzdienstleistungen, soziale Sicherheit, Gesundheit, Trinkwasser, Post, digitale Infrastruktur, Bildung und Telekommunikation. Ausgenommen sind Kleinst- und Kleinunternehmen. Die Frist endet 36 Monate nach Inkrafttreten der Durchführungsrechtsakte, also am 24. Dezember 2027.
Nach Absatz 3 müssen zudem sehr große Online-Plattformen im Sinne des Digital Services Act die Wallet annehmen, wenn sie eine Authentifizierung verlangen und der Nutzer es wünscht. Öffentliche Stellen sind ohnehin verpflichtet.
Die Registrierung
Wer Daten aus einer Wallet abfragen will, muss sich nach Artikel 5b vorher in dem Mitgliedstaat registrieren, in dem er niedergelassen ist. Dabei ist anzugeben, wofür die Wallet genutzt werden soll und welche Daten abgefragt werden. Darüber hinaus darf nichts verlangt werden.
Das ist der Kern des Datenschutzversprechens: Die Wallet soll zeigen können, wer fragt und was er fragen darf. Nutzer entscheiden selbst, was sie freigeben.
Die Erwartungen
Die Bereitschaft ist da, jedenfalls in Umfragen. Nach einer Bitkom-Erhebung wollen 54 Prozent der Bundesbürger die Wallet ab Januar nutzen (Umfrage des Herausgebers). Unter Unternehmen ab 20 Beschäftigten erklärten sich 82 Prozent zum Einsatz bereit. 170 Unternehmen haben laut Bitkom in einer mit dem Ministerium initiierten Absichtserklärung zugesagt, die Technik künftig zu nutzen.
Kritik kommt von Verbraucherseite. Der Verbraucherzentrale Bundesverband verlangt, dass die Wallet standardmäßig pseudonym genutzt werden kann, dass Anbieter nur abfragen dürfen, was sie wirklich brauchen, und dass niemand mit Rabatten zur Herausgabe von Daten gedrängt wird. Vorstand Ramona Pop formulierte es so: „Niemand darf gezwungen werden, mehr persönliche Informationen preiszugeben als nötig.“
Fünf Entscheidungen über den Zugang zum Kunden
Die meisten Fragen der Wallet-Einführung gehören in Fachbereiche, IT und Datenschutz. Fünf Entscheidungen legen aber fest, ob ein Unternehmen den Wechsel gestaltet oder ihn nur erleidet. Für jede gilt dieselbe Prüfung wie in den bisherigen Ausgaben von TechNavigator Plus: Warum gerade jetzt? Woran erkennt man Fehlsteuerung? Und welche Frage muss die Spitze selbst stellen?
1. Die Betroffenheit: Gilt die Pflicht für uns?
Die Annahmepflicht hängt nicht an der Branche, sondern an einer Eigenschaft des Prozesses: Muss das Unternehmen für die Online-Identifizierung eine starke Authentifizierung verwenden, weil ein Gesetz oder ein Vertrag es verlangt? Die Branchenliste der Verordnung ist ein Hinweis, keine abschließende Aufzählung.
Das macht die Prüfung aufwendiger, als sie klingt. Ein Industrieunternehmen mit Kundenportal kann betroffen sein, wenn es dort vertraglich eine starke Authentifizierung zugesagt hat. Ein Versorger ist es fast sicher. Die Größenausnahme für Kleinst- und Kleinunternehmen entlastet viele, aber nicht Unternehmen, die zu einer größeren Gruppe gehören.
2. Der Zugangskanal: Wer steht zwischen uns und dem Kunden?
Hier liegt die eigentliche strategische Frage. Heute steht zwischen vielen Unternehmen und ihren Kunden ein Dritter, der die Identität prüft oder die Anmeldung abwickelt. Die Wallet kann diese Stelle einnehmen, sie kann sie aber auch nur verschieben.
Drei Schichten sind zu unterscheiden. Die Wallet selbst wird vom Staat bereitgestellt. Sie läuft auf Smartphones, deren Betriebssysteme von zwei Konzernen außerhalb Europas stammen; zum Start setzt d-you Android oder iOS voraus. Und zwischen Wallet und Unternehmen werden Dienstleister stehen, die die technische Anbindung anbieten, sogenannte Intermediäre, die die Verordnung ausdrücklich vorsieht.
Wer die Wallet einführt, sollte deshalb nicht nur fragen, ob sie funktioniert, sondern auch, wer an welcher Stelle Daten sieht, Bedingungen setzt und abrechnet. Eine Abhängigkeit von einem Ident-Dienstleister durch eine Abhängigkeit von einem Anbindungs-Dienstleister zu ersetzen, ist kein Fortschritt.
3. Der Datenumfang: Was wir fragen und was wir fragen dürfen
Die Registrierung zwingt Unternehmen zu einer Festlegung, die viele bisher vermieden haben: Welche Daten brauchen wir für welchen Zweck wirklich? Wer für eine Altersfreigabe bisher eine Ausweiskopie verlangt hat, muss künftig begründen, warum nicht die Bestätigung „über 18“ genügt.
Das ist nicht nur eine Pflicht, sondern eine Chance. Weniger Daten bedeuten weniger Speicherpflichten, weniger Risiko bei einem Sicherheitsvorfall und mehr Vertrauen bei Kunden. Umgekehrt wird sichtbar, wer zu viel fragt: Die Wallet soll Nutzern zeigen, welche Daten angefragt werden, und mutmaßlich unzulässige Abfragen sollen sich der Aufsicht melden lassen.
4. Der Betrieb: Was passiert, wenn es nicht funktioniert
Eine neue Identifizierungsart betrifft Kundenservice, Betrugsprävention, Filialen und IT-Betrieb zugleich. Zum Start wird die Wallet nach Darstellung der Kanzlei Heuking nur online nutzbar sein, und bei einem Gerätewechsel muss sie neu eingerichtet werden.
Das wird Fragen auslösen, die beim Unternehmen landen, nicht beim Ministerium. Bestehende Verfahren sollten deshalb als Ausweichweg erhalten bleiben, und es muss geklärt sein, wer bei Störungen entscheidet.
5. Der Nutzen: Mehr als eine Pflicht
Wer die Wallet nur als Pflicht behandelt, wird sie mit minimalem Aufwand anbinden und dann vergessen. Das ist verständlich, aber es verschenkt das eigentliche Potenzial. Bestätigte Nachweise können Prozesse verkürzen, die heute an Medienbrüchen hängen: Kontoeröffnung, Vertragsabschluss, Nachweis einer Qualifikation, Prüfung einer Fahrerlaubnis.
Hinzu kommt eine zweite Wallet, die für Unternehmen selbst gedacht ist. Die Kommission hat im November 2025 eine European Business Wallet vorgeschlagen, eine Infrastruktur für die Identität von Unternehmen gegenüber Behörden und Geschäftspartnern, mit Signatur, Siegel, Nachweisen und gesichertem Zustellkanal. Rat und Parlament haben laut Heuking 2026 ihre Positionen festgelegt; das Parlament fordert unter anderem, dass Anbieter nicht von Drittstaaten kontrolliert werden.
Wenn sich Ihre Kunden ab 2027 mit einem staatlichen Nachweis anmelden können: Wer steht dann noch zwischen Ihnen und Ihren Kunden – und haben Sie das entschieden?
Zwei Unternehmen im Jahr 2028
Wie sich diese Entscheidungen auswirken, zeigt sich im Vergleich. Die beiden folgenden Unternehmen sind erfunden. Ihre Ausgangslage ist typisch: ein regionaler Energieversorger mit Strom- und Gasverträgen für Privat- und Gewerbekunden, rund 900 Beschäftigte, mit Online-Kundenportal und einem großen Anteil an Neukunden über Vergleichsportale.
Unternehmen A hat 2026 entschieden, wie es seinen Kunden begegnen will. Die Geschäftsführung ließ erfassen, an welchen Stellen Kunden identifiziert werden: Vertragsabschluss, Lieferantenwechsel, Zugang zum Kundenportal, Abschlagsanpassung. Für jede Stelle wurde festgelegt, welche Daten wirklich nötig sind.
Die Registrierung als vertrauender Beteiligter nahm A mit einer schlanken Abfrage vor. Den Vertrag mit dem Anbindungs-Dienstleister ließ A auf kurze Laufzeit, ohne Exklusivität und mit Regelungen zum Datenzugriff schließen. Der Kundenservice wurde geschult, das alte Verfahren blieb als Ausweichweg.
Im Frühjahr 2028 schließen bei A ein spürbarer Teil der Online-Neukunden ihren Vertrag mit der Wallet ab, ohne Fotoabgleich und ohne Rückfragen. Als ein Anbindungs-Dienstleister seine Preise erhöht, wechselt A innerhalb weniger Wochen, weil die Schnittstelle offen gebaut ist.
Unternehmen B hat die Wallet als Pflicht behandelt. Im Herbst 2027 stellte die Rechtsabteilung fest, dass die Annahmepflicht greift. Die IT band die Wallet kurz vor Fristende über den bestehenden Ident-Dienstleister an, der sie als Zusatzmodul anbot. Die Abfrage wurde aus dem alten Formular übernommen.
Im Frühjahr 2028 beschweren sich Kunden, dass B für einen Stromvertrag mehr Daten verlangt als ihre Bank. Ein Verbraucherportal greift das auf. Der Kundenservice kann die Frage nicht beantworten, weil niemand weiß, warum diese Daten abgefragt werden. Den Ident-Dienstleister zu wechseln, würde die Anbindung kosten, die gerade erst gebaut wurde.
Der Unterschied zwischen A und B liegt nicht in der Technik und kaum in den Kosten. Er liegt darin, dass A entschieden hat, wem die Anmeldung seiner Kunden gehört. B hat diese Entscheidung einem Dienstleister überlassen, ohne es zu merken.
Was das für Aufsichtsräte heißt
Aufsichtsräte müssen die Wallet nicht technisch verstehen. Sie sollten aber erkennen, ob der Vorstand das Thema als Pflicht oder als Gestaltungsfrage behandelt. Drei Dinge helfen.
Erstens: Die Betroffenheit belegen lassen. Ein klarer Befund, ob und für welche Prozesse die Annahmepflicht gilt, gehört bis Mitte 2027 auf den Tisch. Ohne ihn lässt sich weder das Risiko noch der Aufwand einschätzen.
Zweitens: Nach den Dritten fragen. Wer ist heute an der Identifizierung der Kunden beteiligt, was sieht er, was kostet er, und wie lange läuft der Vertrag? Diese Frage gilt für die Wallet genauso wie für jedes andere Verfahren.
Drittens: Den Datenumfang prüfen. Ein Unternehmen, das bei der Registrierung mehr Daten anmeldet, als es braucht, nimmt ein Reputationsrisiko in Kauf, das sichtbar wird, sobald Kunden die Abfrage auf ihrem Smartphone sehen.
Drei Missverständnisse, die den Blick verstellen
„Das betrifft nur Banken.“ Die Annahmepflicht hängt an der starken Authentifizierung, nicht an der Branche. Versorger, Telekommunikation, Verkehr, Gesundheit und Bildung werden in der Verordnung genannt, und vertragliche Pflichten können weitere Unternehmen einbeziehen.
„Die Wallet ist freiwillig, also eilt es nicht.“ Freiwillig ist sie für die Kundinnen und Kunden. Für betroffene Unternehmen ist die Annahme auf Wunsch des Kunden ab Dezember 2027 Pflicht. Wer wartet, bis Kunden fragen, führt unter Zeitdruck ein.
„Unser Ident-Dienstleister macht das schon.“ Vielleicht. Aber dann entscheidet der Dienstleister, wie die Anbindung aussieht, welche Daten fließen und was es kostet. Die Wallet ist eine Gelegenheit, diese Rolle neu zu verhandeln. Wer sie nicht nutzt, verlängert die bestehende Abhängigkeit um eine weitere Schicht.
Zwei Thesen für das Register
Aus dieser Ausgabe folgen zwei überprüfbare Erwartungen, die TechNavigator im Prognose-Register führt:
These 1: Bis Ende 2028 bieten mindestens drei der zehn umsatzstärksten Energieversorger in Deutschland den Vertragsabschluss für Privatkunden mit der EUDI-Wallet an. Prüfkriterium: öffentlich dokumentiertes Angebot auf den jeweiligen Webseiten zum 31. Dezember 2028.
These 2: Bis Ende 2028 hat die deutsche staatliche Wallet weniger als zehn Millionen aktive Nutzerinnen und Nutzer. Prüfkriterium: amtliche Nutzungszahlen des Bundes zum 31. Dezember 2028.
Board-Scorecard: Digitale Kundenidentität
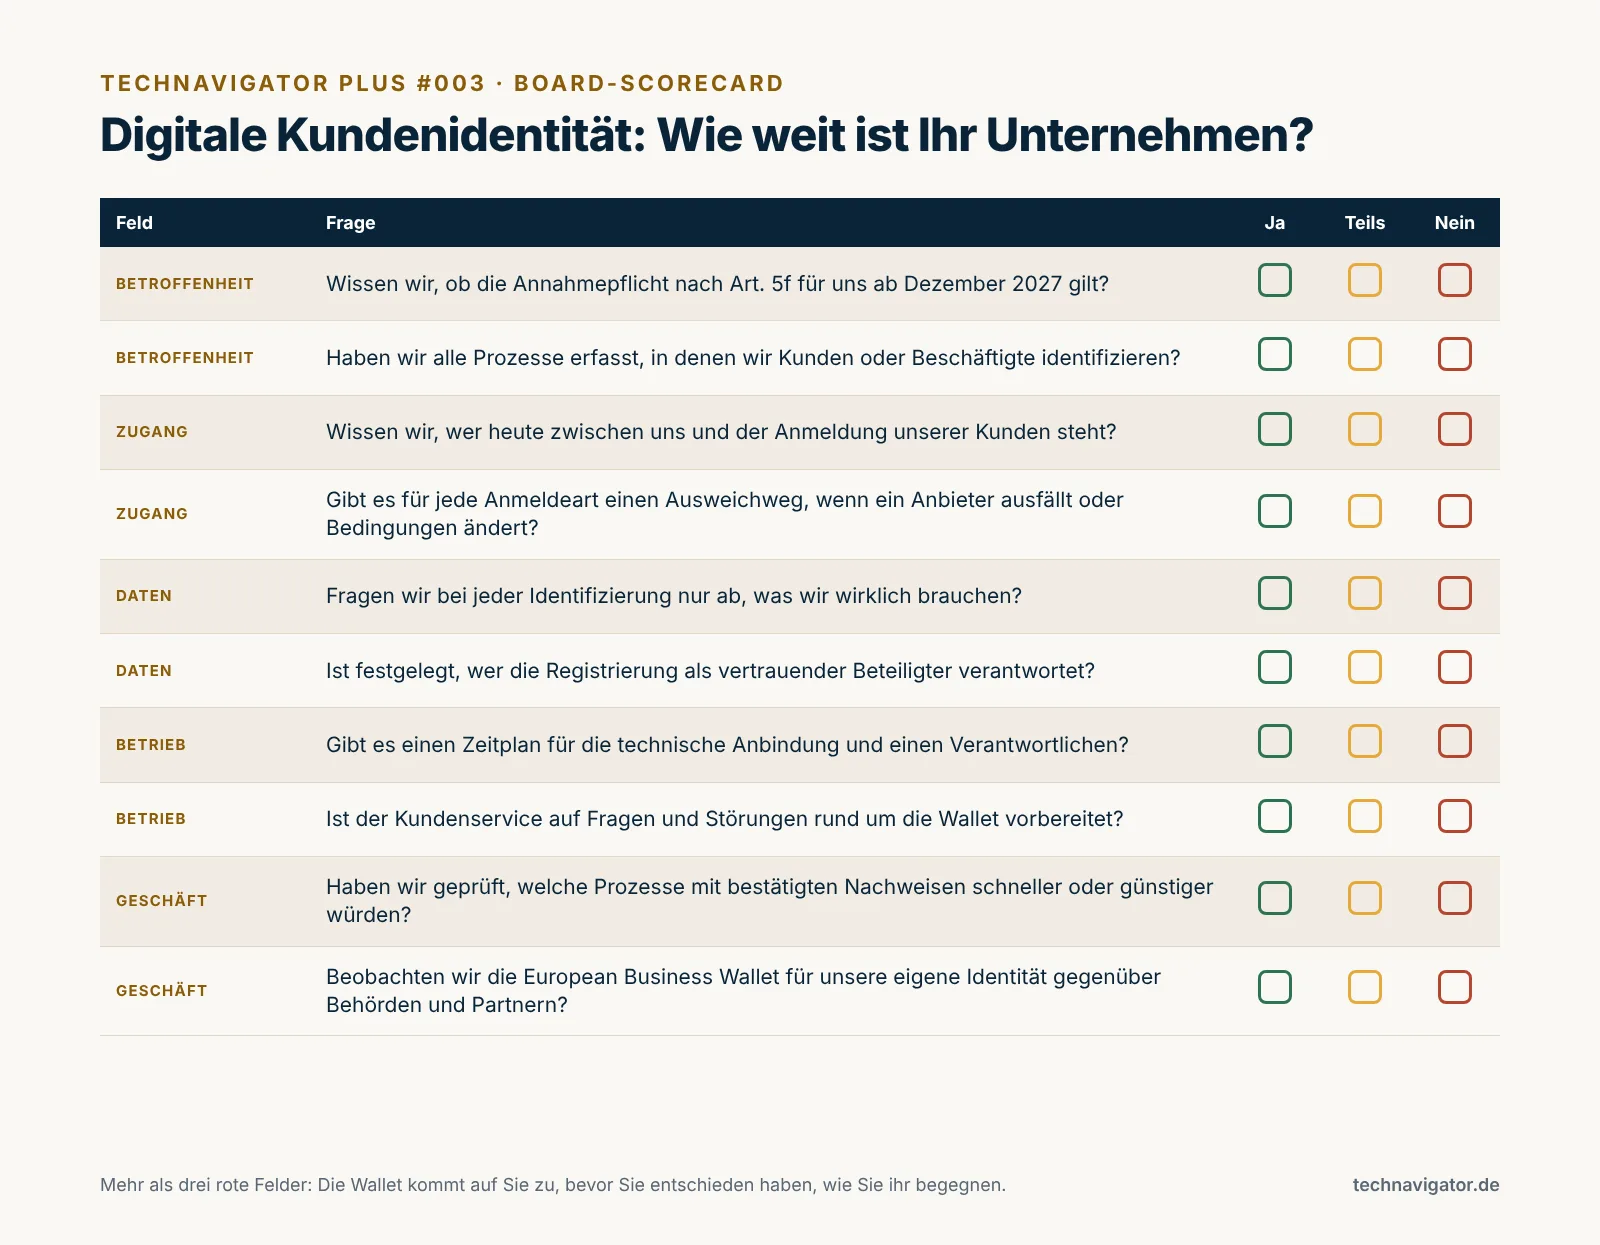
Die folgenden zehn Fragen helfen, den Stand Ihres Unternehmens einzuschätzen. Markieren Sie pro Frage ein Feld: grün, gelb oder rot. Mehr als drei rote Felder bedeuten, dass die Wallet auf Sie zukommt, bevor Sie entschieden haben, wie Sie ihr begegnen. Die Grafik eignet sich als Ausdruck für die nächste Sitzung.
Drei Entscheidungen für die nächste Sitzung
Erstens: Eine Bestandsaufnahme in Auftrag geben. Bis zur übernächsten Sitzung soll eine Liste vorliegen, an welchen Stellen das Unternehmen Kunden, Vertragspartner oder Beschäftigte identifiziert, mit welchem Verfahren, mit welchem Dienstleister und mit welchen Daten.
Zweitens: Die Betroffenheit klären lassen. Auf Grundlage dieser Liste soll geprüft werden, ob und für welche Prozesse die Annahmepflicht nach Artikel 5f gilt. Das Ergebnis bestimmt den Zeitplan.
Drittens: Eine Zuständigkeit benennen. Eine Person verantwortet die Einführung von der Registrierung über Verträge mit Dienstleistern bis zum Kundenservice. Sie berichtet einmal im Quartal, und sie hat den Auftrag, nicht nur die Pflicht zu erfüllen, sondern die Frage zu beantworten, wem die Anmeldung der Kunden künftig gehört.
Kontrolle lässt sich nicht einkaufen, wie es im Manifest „Kontrolle ist keine Ware“ heißt. Beim Zugang zum Kunden beginnt sie mit der Frage, wer heute dazwischensteht.
Quellen (5)
- EUR-Lex: Verordnung (EU) 2024/1183 zur Änderung der Verordnung (EU) Nr. 910/2014 im Hinblick auf die Schaffung des europäischen Rahmens für eine digitale Identität, Art. 5a, 5b und 5f, April 2024
- Bundesministerium für Digitales und Staatsmodernisierung: d-you – Deutschland startet digitale Identität für alle, Pressemitteilung 53/2026, September 2026 (Abdruck über Swisscom Trust Services)
- Heuking: Digitale Identität mit Annahmepflicht – EUDI-Wallet und European Business Wallet im Überblick, Oktober 2026 (Sekundärquelle)
- it-daily: d-you – Digitale Brieftasche startet zum 2. Januar, September 2026 (Sekundärquelle; Bitkom-Umfragen, Umfrage des Herausgebers)
- Verbraucherzentrale Bundesverband: Digitale Brieftasche d-you – Bundestag muss beim Schutz sensibler Daten nachbessern, September 2026 (Verbandsangabe)
Der wöchentliche Klartext für Vorstände, CIOs und IT-Entscheider per E-Mail. Kapitel 1 des Buchs „Das CxO-Paradox“ gibt es schon jetzt als Vorabdruck – für alle, die Schwarzbrot Digital abonnieren.
Hinweis: Die Unternehmen A und B sind fiktive Beispiele.
Einordnung, keine Beratung. Für die Bewertung im Einzelfall fachlichen Rat hinzuziehen.