Rechenzentren in Deutschland: Wem gehört die Kapazität?

Von Mathias Diwo
Das Wichtigste in Kürze
- ✓Rekordinvestitionen: 2026 fließen nach einer Studie des Borderstep Instituts für Bitkom rund 23,5 Milliarden Euro in deutsche Rechenzentren, 57 Prozent mehr als im Vorjahr.
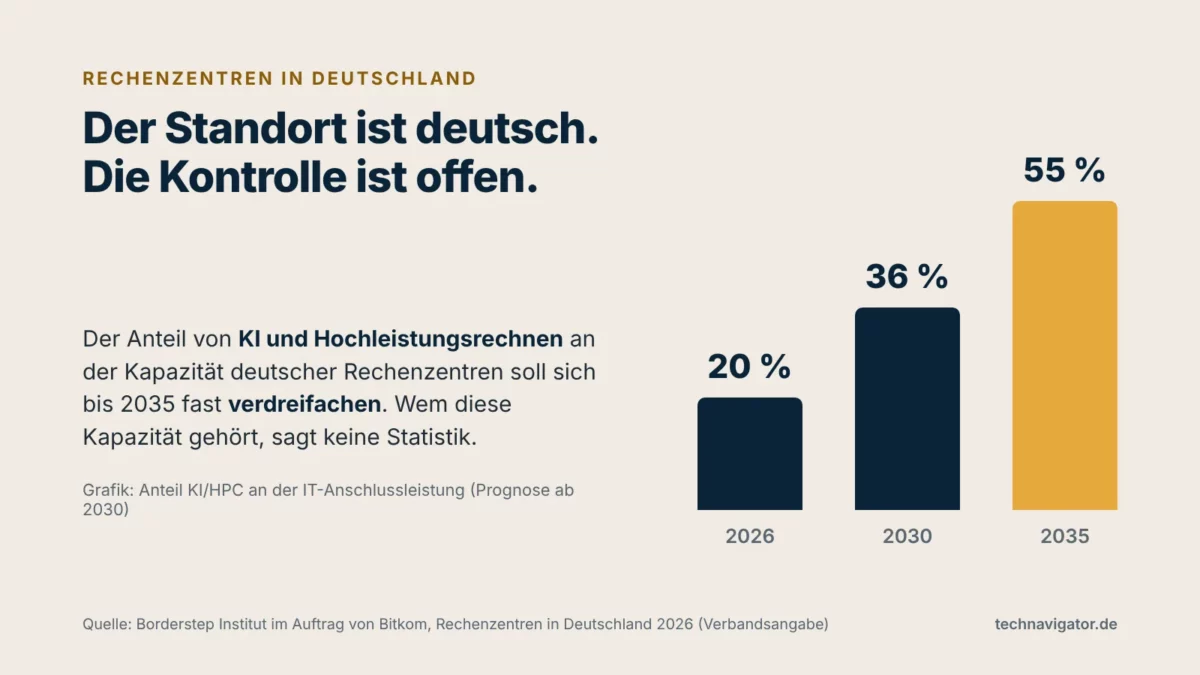
- ✓KI übernimmt die Kapazität: Der Anteil von KI und Hochleistungsrechnen soll von 20 Prozent (2026) auf 55 Prozent (2035) steigen.
- ✓Standort ist nicht Kontrolle: Gebäude, Betrieb, Hardware und Rechtsordnung können vier verschiedenen Eigentümern gehören. Die Statistik erfasst nur den Standort.
- ✓Die Frage gehört in den Einkauf: Wer Rechenleistung bezieht, sollte wissen, wer auf jeder dieser Ebenen entscheidet, und das vertraglich festhalten.
Deutschland baut Rechenzentren in einem Tempo, das es bisher nicht kannte. Frankfurt, Berlin-Brandenburg und das Rheinland melden neue Großprojekte, Netzbetreiber verwalten lange Wartelisten für Anschlüsse, und die Bundesregierung hat sich in ihrer Rechenzentrumsstrategie eine Verdopplung der Kapazität bis 2030 vorgenommen.
Die Debatte darüber dreht sich meist um Strom, Wasser und Genehmigungen. Das sind wichtige Fragen. Für Unternehmen, die ihre Anwendungen in diesen Rechenzentren betreiben, steht aber eine andere im Vordergrund: Wem gehört die Kapazität, und wer entscheidet im Zweifel darüber, wer sie nutzen darf und zu welchem Preis?
Was die Zahlen zeigen
Das Borderstep Institut hat im Auftrag des Digitalverbands Bitkom den Markt vermessen; die Studie „Rechenzentren in Deutschland 2026“ erschien am 3. November (Verbandsangabe). Danach steigen die Investitionen 2026 auf rund 23,5 Milliarden Euro, davon etwa 18 Milliarden für Server und Speicher und 5,5 Milliarden für Gebäude und Technik.
Die IT-Anschlussleistung, das übliche Maß für die Größe von Rechenzentren, liegt 2026 bei rund 3.300 Megawatt. Bis 2035 soll sie sich auf rund 9.700 Megawatt etwa verdreifachen. Der Anteil von KI und Hochleistungsrechnen wächst dabei von 20 Prozent auf 36 Prozent im Jahr 2030 und 55 Prozent im Jahr 2035.
Im europäischen Vergleich steht Deutschland vorn, vor dem Vereinigten Königreich, Frankreich und Irland. Im globalen Vergleich wirkt die Zahl klein: Für die USA nennt die Studie rund 47 Gigawatt für 2025, für China 22 Gigawatt.
Der Strombedarf deutscher Rechenzentren liegt nach der Studie 2026 bei rund 23 Milliarden Kilowattstunden. Für 2035 werden 56 bis 70 Milliarden Kilowattstunden erwartet.
Wo die Rechenzentren in Deutschland stehen
Der mit Abstand größte Standort für Rechenzentren in Deutschland ist die Region Frankfurt am Main. Dort sitzt mit dem DE-CIX einer der größten Internetknoten der Welt, und viele Cloud-Anbieter und Colocation-Betreiber haben ihre Data Center in seiner Nähe gebaut, weil kurze Wege zum Knoten schnelle Verbindungen bedeuten. Weitere Schwerpunkte liegen in Berlin, München, Hamburg und im Rheinland.
Neue Rechenzentren entstehen zunehmend dort, wo Strom und Netzanschluss verfügbar sind, nicht nur dort, wo die Kunden sitzen. Die Stromversorgung ist zum Engpass geworden: Ein großes KI-Rechenzentrum braucht eine Anschlussleistung von vielen Megawatt, und die Netzbetreiber können nicht jeden Antrag sofort bedienen. Hinzu kommen Auflagen für Kühlung und Abwärme aus dem Energieeffizienzgesetz, das neue deutsche Rechenzentren unter anderem zur Nutzung ihrer Abwärme verpflichtet.
Für Unternehmen ist der Standort damit eine erste, aber unvollständige Antwort. Er sagt, wo die Server stehen. Wer sie betreibt und wer über die Kapazität verfügt, sagt er nicht.
Was die Zahlen nicht zeigen
So genau die Studie Megawatt, Standorte und Investitionen beziffert, so wenig sagt sie darüber, wem diese Kapazität gehört. Auch die Rechenzentrumsstrategie der Bundesregierung vom März 2026 enthält keine Aufschlüsselung nach Eigentümern oder Betreibern.
Einige Hinweise gibt es trotzdem. Nach der Strategie entfällt mehr als die Hälfte der Kapazität auf Colocation-Rechenzentren, also auf Anbieter, die Fläche, Strom und Kühlung vermieten. Etwa 49 Prozent der Kapazität werden für Cloud-Dienste genutzt. Die Strategie hält zudem fest, dass bestehende und geplante KI-Rechenzentren in Deutschland weitgehend auf nichteuropäischer Hardware beruhen.
Eine Auswertung von Deloitte vom September 2026 zeigt, woher das Kapital für neue Projekte kommt. Sie stützt sich auf angekündigte ausländische Investitionen seit 2020. Deutschland hat danach in Europa die meisten ausländisch finanzierten Projekte, mehr als 100. Beim Kapital liegt es aber nur auf Rang vier, und das meiste Geld stammt aus den USA. Frankfurt allein vereint 48 Projekte mit 11,3 Milliarden Euro.
Vier Ebenen, vier mögliche Eigentümer
Wer fragt, wem ein Rechenzentrum gehört, bekommt selten eine einfache Antwort. Für ein Unternehmen, das dort seine Anwendungen betreibt, lassen sich vier Ebenen unterscheiden. Auf jeder kann ein anderer Eigentümer entscheiden:
- Gebäude und Fläche: Häufig gehören sie Colocation-Anbietern, Immobilienfonds oder Infrastrukturinvestoren. Sie entscheiden über Erweiterung, Verkauf und Mietbedingungen.
- Betrieb und Plattform: Die Cloud-Dienste, die in diesen Gebäuden laufen, betreibt oft ein anderes Unternehmen, etwa ein großer Cloud-Anbieter, der Fläche anmietet. Er entscheidet über Preise, Kontingente und Produkte.
- Hardware: Prozessoren, Grafikbeschleuniger und Speicher stammen überwiegend von wenigen Herstellern außerhalb Europas. Sie entscheiden über Lieferzeiten und Preise.
- Rechtsordnung: Welche Behörde auf Daten zugreifen kann, hängt nicht vom Standort des Servers ab, sondern davon, welchem Recht die Gesellschaft unterliegt, die den Dienst betreibt.
Ein Rechenzentrum in Frankfurt kann also einem Fonds gehören, von einem amerikanischen Cloud-Anbieter genutzt werden, mit Hardware aus Asien und den USA laufen und einem Unternehmen dienen, dessen Daten dem Zugriff einer ausländischen Behörde unterliegen. Auf der Landkarte ist es ein deutscher Standort.
Schwarzbrot Digital: Jeden Freitag die drei Entwicklungen der Woche, eingeordnet für Entscheider. Kostenlos anmelden
Warum das mit dem KI-Anteil wichtiger wird
Solange Rechenzentren vor allem klassische Anwendungen trugen, war Kapazität vergleichsweise austauschbar. Wer mit einem Anbieter unzufrieden war, fand einen anderen. KI-Kapazität ist anders: Sie braucht spezielle Hardware, viel Strom und dichte Kühlung, und sie ist knapp.
Wie stark die Knappheit auf Preise durchschlägt, zeigt die Hardware. Speicherbausteine sind nach Gartner binnen zwölf Monaten mehr als doppelt so teuer geworden; warum Europa diese Chips kaum selbst herstellt, beschreibt der Beitrag Warum Europa keine Speicherchips baut.
Wenn bis 2035 mehr als die Hälfte der Kapazität auf KI entfällt, wird die Frage, wer über ihre Zuteilung entscheidet, zu einer Frage der Wettbewerbsfähigkeit. In einem knappen Markt bedienen Anbieter zuerst die Kunden mit den größten und längsten Verträgen. Für den Mittelstand heißt das: Wer keinen direkten Zugang hat, steht in der Schlange.
Was die Politik plant
Die Rechenzentrumsstrategie des Bundesministeriums für Digitales und Staatsmodernisierung vom 18. März 2026 will die Kapazität bis 2030 gegenüber 2025 verdoppeln und die KI-Kapazität mindestens vervierfachen. Sie nennt ausdrücklich das Ziel, die Abhängigkeit von nichteuropäischen Hyperscalern zu verringern, von der Software bis zu den Chips.
Ihre Instrumente zielen vor allem auf schnellere Genehmigungen, bessere Netzanschlussverfahren und Entlastungen beim Strompreis. Ausländische Investitionen sind ausdrücklich willkommen. Wie sich daraus mehr europäische Kontrolle ergeben soll, bleibt offen.
Auf europäischer Ebene setzt der Cloud and AI Development Act an der Nachfrage an: Öffentliche Stellen sollen mehr bei europäischen Anbietern kaufen. Eine Einordnung des aktuellen Parlamentsentwurfs steht im Beitrag Wer kann abschalten?
Rechenkapazität für Unternehmen: Heute → 2030
| Bereich | Heute | 2030: wenn sich der Trend fortsetzt |
|---|---|---|
| Kapazität | Rund 3.300 MW, davon 20 Prozent KI und HPC (Prognose Borderstep). | Rund 5.500 MW in der Trendprognose, davon 36 Prozent KI und HPC. |
| Zuteilung | Klassische Kapazität weitgehend austauschbar. | KI-Kapazität knapp; Großkunden mit langen Verträgen werden zuerst bedient. |
| Transparenz | Standort bekannt, Eigentum und Betreiberkette selten. | Einkauf fragt Eigentum, Betrieb, Hardware und Rechtsordnung systematisch ab. |
| Hardware | Überwiegend nichteuropäisch, Preise stark gestiegen. | Weiter abhängig; Lieferzeiten und Preise als fester Planungsposten. |
| Exit | Wechsel des Rechenzentrums selten geplant. | Ausweichstandort oder zweiter Anbieter für kritische Lasten vorbereitet. |
Was Unternehmen heute klären sollten
Kein Unternehmen muss ein eigenes Rechenzentrum bauen, um souverän zu sein. Es sollte aber wissen, auf wessen Kapazität es steht. Vier Schritte schaffen Klarheit:
- Die Kette offenlegen lassen: Für jeden wichtigen Dienst erfragen, wem das Gebäude gehört, wer den Betrieb verantwortet, welche Hardware eingesetzt wird und welchem Recht der Betreiber unterliegt.
- Kontrollwechsel regeln: Vertraglich festhalten, was passiert, wenn das Rechenzentrum oder der Betreiber verkauft wird, und welche Rechte daraus folgen.
- KI-Kapazität einplanen: Bedarf für die nächsten Jahre schätzen und prüfen, ob Zusagen zur Verfügbarkeit bestehen oder nur ein Platz in der Schlange.
- Ausweichwege vorbereiten: Für kritische Anwendungen einen zweiten Standort oder Anbieter vorsehen, auf den sich wechseln lässt, ohne neu zu bauen.
Ein Etikett wie Sovereign Cloud kann ein Hinweis sein, ersetzt diese Klärung aber nicht. Entscheidend ist, wer auf jeder Ebene das letzte Wort hat.
Fragen für die Geschäftsleitung
- Wissen wir für unsere drei wichtigsten Anwendungen, in welchem Rechenzentrum sie laufen und wem es gehört?
- Welchem Recht unterliegen die Betreiber unserer kritischen Dienste, und was bedeutet das für Zugriffe auf unsere Daten?
- Was passiert vertraglich, wenn unser Rechenzentrum oder unser Cloud-Anbieter verkauft wird?
- Haben wir für unsere KI-Vorhaben der nächsten drei Jahre gesicherte Kapazität oder nur eine Absicht?
Häufige Fragen
Wie groß ist die Rechenzentrumskapazität in Deutschland?
Nach der Studie „Rechenzentren in Deutschland 2026“ des Borderstep Instituts für Bitkom liegt die IT-Anschlussleistung 2026 bei rund 3.300 Megawatt. Bis 2035 wird eine Verdreifachung auf rund 9.700 Megawatt erwartet.
Wie viel davon entfällt auf KI?
2026 rund 20 Prozent für KI und Hochleistungsrechnen. Die Studie erwartet 36 Prozent im Jahr 2030 und 55 Prozent im Jahr 2035.
Ist ein Rechenzentrum in Deutschland automatisch souverän?
Nein. Der Standort sagt nichts darüber, wem Gebäude und Betrieb gehören, woher die Hardware stammt und welchem Recht der Betreiber unterliegt. Diese Fragen entscheiden über Kontrolle und Zugriff.
Was ist das Ziel der Rechenzentrumsstrategie der Bundesregierung?
Die Strategie vom März 2026 will die Kapazität bis 2030 gegenüber 2025 verdoppeln, die KI-Kapazität mindestens vervierfachen und die Abhängigkeit von nichteuropäischen Hyperscalern verringern.
Quellen (5)
- Bitkom: KI-Boom treibt Rechenzentren in Deutschland (Studie „Rechenzentren in Deutschland 2026“, Borderstep Institut), November 2026 (Verbandsangabe)
- Bitkom: Präsentation Rechenzentren in Deutschland 2026, November 2026 (Verbandsangabe)
- Bundesministerium für Digitales und Staatsmodernisierung: Rechenzentrumsstrategie der Bundesregierung, März 2026
- Deloitte: KI-Rechenzentren in Deutschland – ausländische Investitionen (Daten: fDi Markets), September 2026
- VentureBeat: The AI race is raising companies‘ bills, from GPUs to memory to Microsoft 365, November 2026 (Sekundärquelle; Gartner-Angabe zu Speicherpreisen)
Der wöchentliche Klartext für Vorstände, CIOs und IT-Entscheider per E-Mail. Kapitel 1 des Buchs „Das CxO-Paradox“ gibt es schon jetzt als Vorabdruck – für alle, die Schwarzbrot Digital abonnieren.
Mathias Diwo
Gründer von TechNavigator.de, Buchautor (HYBRID WORK) und strategischer Beirat für CIOs und Vorstände. Begleitet mittelständische Konzerne und Verwaltungsorganisationen bei Cloud-Exit-Strategien, NIS-2 Haftungsschutz und digitaler Souveränität.
Vita und BücherSchwarzbrot Digital: jeden Freitag die drei Entwicklungen der Woche, eingeordnet für Entscheider.
Kostenlos. Dazu Kapitel 1 von „Das CxO-Paradox“ als Vorabdruck.
Bestätigung per E-Mail · Datenschutz