
E-Rechnung und GoBD: Warum die Archivierung zur Frage der Datenhoheit wird
Das Wichtigste in Kürze
- ✓Die Rechnung wird zum Datensatz: Seit 2025 müssen Unternehmen E-Rechnungen empfangen können, ab 2028 ist sie im inländischen B2B-Verkehr der Normalfall. Ab Juli 2030 folgen EU-weit digitale Meldungen für grenzüberschreitende Umsätze.
- ✓Das Original ist ein Datensatz: Aufzubewahren ist der strukturierte Teil der E-Rechnung in der Form, in der er empfangen wurde. Ein PDF oder eine Bilddatei ersetzt ihn nicht.
- ✓Fristen überdauern Systeme: Rechnungen und Buchungsbelege sind acht Jahre aufzubewahren, Bücher und Organisationsunterlagen zehn Jahre. Das ist länger als viele Software- und Cloud-Verträge laufen.
- ✓Der Exit gehört in die Archivplanung: Auch nach einem Systemwechsel müssen Daten lesbar und maschinell auswertbar bleiben. Der Datenzugriff der Finanzverwaltung reicht bis zu Dritten, die Daten im Auftrag speichern.
Archivierung galt in vielen Unternehmen lange als Aufgabe der Buchhaltung: Belege sammeln, ablegen, nach Ablauf der Frist vernichten. Mit der E-Rechnung ändert sich der Gegenstand dieser Aufgabe. Das Original ist nicht mehr ein Blatt Papier und auch kein PDF, sondern ein strukturierter Datensatz. Ob dieser Datensatz in acht Jahren noch lesbar, vollständig und auswertbar ist, hängt an Formaten, Software und Verträgen. Damit wird aus einer Ordnungsvorschrift eine Frage der Datenhoheit.
Der Rahmen in einem Absatz
Seit Januar 2025 müssen Unternehmen in Deutschland E-Rechnungen anderer Unternehmen empfangen können; für den Versand laufen Übergangsfristen bis Ende 2026, für kleinere Unternehmen und EDI-Verfahren bis Ende 2027. Ab 2028 ist die E-Rechnung im inländischen B2B-Verkehr der Normalfall. Gemeint ist ein strukturierter Datensatz nach europäischer Norm, etwa XRechnung oder ZUGFeRD, kein PDF. Die Finanzverwaltung hat ihre Archivregeln, die GoBD, 2025 daran angepasst: Maßgeblich ist der empfangene Datensatz. Rechnungen sind acht Jahre aufzubewahren, Bücher und Organisationsunterlagen zehn Jahre. Die Einzelheiten stehen in Abgabenordnung, Umsatzsteuergesetz und den Schreiben des Bundesfinanzministeriums; die Quellen sind am Ende verlinkt.
Das Original ist ein Datensatz, kein Dokument
Die eigentliche Verschiebung ist leise. Über Jahrzehnte war das Original einer Rechnung etwas, das man ansehen konnte: ein Blatt, später ein Scan oder ein PDF. Bei der E-Rechnung ist das Original eine Datei, die erst Software lesbar macht. Die Darstellung auf dem Bildschirm ist nur noch eine Ansicht davon.
Damit ändert sich, was Archivierung bedeutet. Wer heute E-Rechnungen in ein PDF umwandelt und nur das PDF ablegt, bewahrt das Abbild auf und verliert das Original. Wer eine Plattform nutzt, die Eingänge in ein internes Format überführt, hängt davon ab, dass dieses Format später noch geöffnet und vollständig exportiert werden kann. Die Frage „Haben wir die Rechnung?“ wird zur Frage „Haben wir die Daten, und können wir sie in acht Jahren noch lesen?“. Für die Führung ist das weniger eine Formatfrage als eine Frage der Zuständigkeit: Wer im Unternehmen stellt sicher, dass das Original erhalten bleibt, wenn Prozesse, Plattformen und Dienstleister wechseln?
Die Aufbewahrungsfrist ist länger als der Vertrag
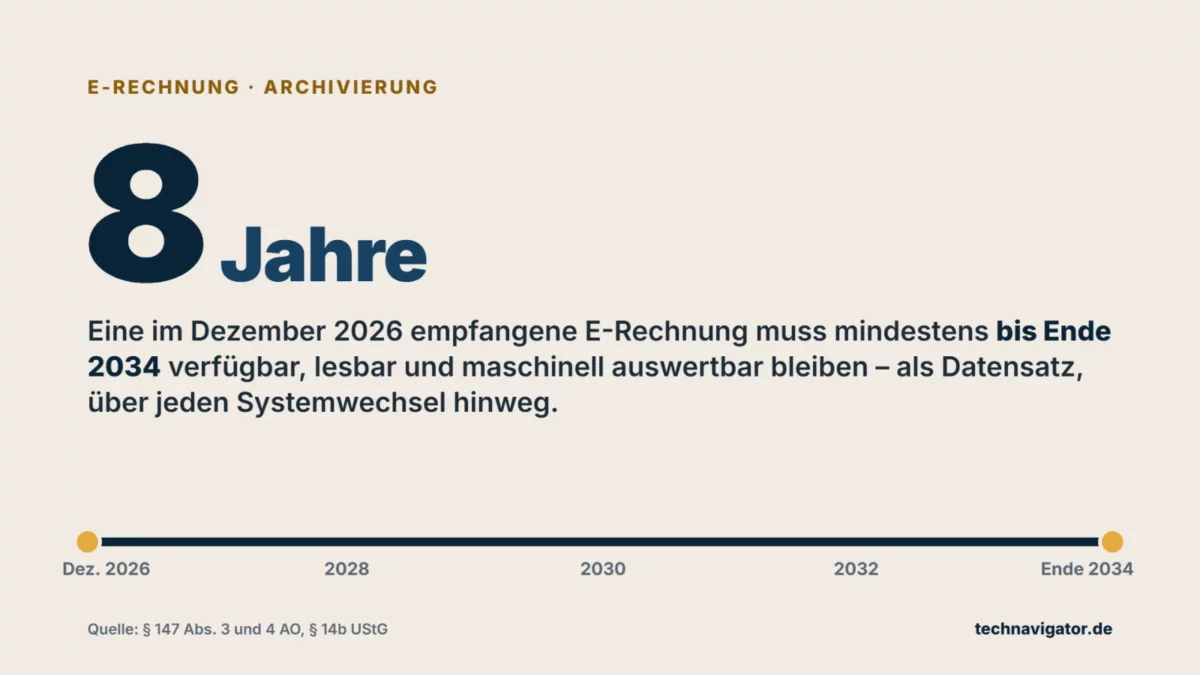
Acht Jahre klingen überschaubar. In der Praxis wird daraus mehr, weil die Frist erst am Ende des Kalenderjahres beginnt: Eine im Dezember 2026 empfangene Rechnung ist mindestens bis Ende 2034 aufzubewahren. Solange Steuerverfahren offen sind, verlängert sich der Zeitraum weiter.
Software- und Cloud-Verträge laufen häufig deutlich kürzer, Produktgenerationen ebenso. Wer heute ein System für Eingangsrechnungen auswählt, entscheidet damit auch darüber, wie Daten aus dem Jahr 2026 im Jahr 2034 noch vorgelegt werden können, möglicherweise zwei Systemwechsel später. Das Archiv überdauert die Architektur, in der es entstanden ist.
Der Systemwechsel ist der eigentliche Prüfstein
Steuerlich relevante Daten müssen über die gesamte Frist verfügbar, lesbar und maschinell auswertbar bleiben. Die Finanzverwaltung kann bei einer Außenprüfung auf diese Daten zugreifen, auch wenn sie bei einem Dienstleister liegen. Die Verantwortung dafür bleibt beim Unternehmen, auch nach dem Ende eines Vertrags. Eine Erleichterung gibt es nur für die späten Jahre: Nach einem Systemwechsel genügt es nach Ablauf des fünften Kalenderjahres, die Daten auf einem maschinell auswertbaren Datenträger vorzuhalten, sofern bis dahin keine Außenprüfung begonnen hat.
Hier wird Archivierung zur Souveränitätsfrage. Fehlen vertragliche Zusagen zu Export, Formaten und Zugriff nach Vertragsende, entsteht eine Abhängigkeit, die sich nicht durch Kündigung lösen lässt. Das ist eine besondere Form des Vendor Lock-in: Der Wechsel ist technisch möglich, aber das Archiv bleibt zurück.
Für Cloud-Dienste schafft der EU Data Act seit September 2025 Wechselrechte und Exportpflichten, die auch für Archiv- und Rechnungsplattformen relevant sein können. Wie weit diese tragen, behandelt der Beitrag Das Ende der Wechselgebühren. Die steuerlichen Pflichten ersetzt der Data Act nicht; er kann ihre Erfüllung erleichtern.
Was danach kommt: Rechnungsdaten werden Meldedaten
Die nationale Pflicht ist ein Zwischenschritt. Mit dem Paket „VAT in the Digital Age“ (ViDA), das der Rat der EU im März 2025 beschlossen hat, werden ab dem 1. Juli 2030 E-Rechnungen nach europäischer Norm und eine transaktionsbezogene digitale Meldung für grenzüberschreitende Umsätze zwischen Unternehmen in der EU verpflichtend (Europäische Kommission, Generaldirektion Steuern und Zollunion, März 2025). Die Richtung ist klar: Rechnungsdaten fließen künftig zeitnah an die Verwaltung, und Prüfungen stützen sich stärker auf Daten als auf Belege.
Für Unternehmen heißt das: Die Qualität und Verfügbarkeit der eigenen Rechnungsdaten wird in den nächsten Jahren nicht weniger wichtig, sondern wichtiger. Wer seine Datensätze nur über eine fremde Plattform erreicht, gibt einen Teil der Kontrolle über genau die Daten ab, an denen sich Prüfung und Meldung künftig ausrichten.
Ein denkbares Szenario
Ein denkbares Szenario: Ein mittelständischer Maschinenbauer empfängt seit 2025 E-Rechnungen über eine Cloud-Plattform, die Eingänge prüft, in ein internes Format überführt und an die Finanzbuchhaltung übergibt. Archiviert wird ein PDF mit Prüfvermerk. 2028 steht der Wechsel des ERP-Systems an, die Plattform soll gleich mit abgelöst werden.
Bei der Exit-Planung zeigt sich: Die ursprünglichen XML-Dateien liegen nur in der Plattform, der Export ist im Vertrag nicht geregelt, das Archiv enthält ausschließlich Bilddateien. Für Rechnungen aus 2025 läuft die Aufbewahrungsfrist bis mindestens Ende 2033. Das Unternehmen muss nun entweder den Altvertrag zumindest fünf Jahre als Lesearchiv weiterführen (danach genügt ein maschinell auswertbarer Datenträger) oder eine Massenmigration mit Nachweis der Vollständigkeit verhandeln. Beides wäre mit einer Exit-Klausel beim Vertragsschluss planbar gewesen.
Archivierung: Heute → ab 2028
| Bereich | Heute: Papier- und PDF-Logik | Ab 2028: Datenlogik der E-Rechnung |
|---|---|---|
| Original | Beleg oder Bilddatei, bildliche Übereinstimmung entscheidend. | Strukturierter Datensatz in der empfangenen Form; die Darstellung ist nachrangig. |
| Lesbarkeit | Mit dem bloßen Auge, unabhängig von Software. | Nur mit geeigneter Software und Kenntnis des Formats; offene Normen senken die Abhängigkeit. |
| Prüfung | Einsicht in Ordner oder Bildarchiv. | Datenzugriff der Finanzverwaltung; maschinelle Auswertbarkeit über die gesamte Frist. |
| Systemwechsel | Archiv zieht als Ablage mit. | Daten, Metadaten und Prüfbarkeit müssen migriert oder im Altsystem zugänglich gehalten werden. |
| Verantwortung | Buchhaltung und Ablage. | Finanzen, IT und Einkauf gemeinsam, einschließlich der Verträge mit Dienstleistern. |
Offene Formate sind die Versicherung für das Archiv
Die gute Nachricht steckt im Gesetz selbst. Weil das Gesetz auf eine europäische Norm verweist, sind die Pflichtformate offen dokumentiert und nicht an einen Hersteller gebunden. Eine XRechnung oder der XML-Teil einer ZUGFeRD-Datei lässt sich grundsätzlich mit jeder Software lesen, die die Norm unterstützt.
Der Vorteil geht verloren, sobald ein System den Datensatz in ein eigenes Format überführt und das Original nicht mitführt. Datenhoheit heißt hier: Das Unternehmen hält die Originaldateien selbst oder hat einen gesicherten Anspruch darauf, zusammen mit den Metadaten, die Belege und Buchungen verbinden. Technische Maßnahmen wie unveränderliche Speicherung sichern die Unversehrtheit, ersetzen aber keine Verfahrensdokumentation, die beschreibt, wie Belege empfangen, geprüft, gespeichert und wiedergefunden werden.
Auch die Wirtschaftlichkeitsbetrachtung verändert sich. Die Total Cost of Ownership einer Rechnungs- oder Archivlösung umfasst nicht nur Lizenz und Betrieb, sondern auch die Kosten, Daten über acht bis zehn Jahre und mehrere Systemgenerationen prüfbar zu halten.
Was die Geschäftsleitung jetzt anlegen sollte
Fünf Vorhaben lassen sich unabhängig von der eingesetzten Software anstoßen:
- Eingangsprozess prüfen: Wird der strukturierte Datensatz jeder E-Rechnung unverändert aufbewahrt, oder nur eine Darstellung? Wo entstehen Konvertierungen, und sind sie dokumentiert?
- Fristen den Systemen zuordnen: Für jedes System mit steuerrelevanten Daten festhalten, welche Fristen gelten und bis wann die ältesten Daten verfügbar sein müssen.
- Exit-Klauseln verankern: In Verträgen mit Rechnungs-, Archiv- und Cloud-Dienstleistern Export in offenen Formaten, Mitlieferung der Metadaten und Zugriff nach Vertragsende regeln, ebenso die Mitwirkung beim Datenzugriff der Finanzverwaltung.
- Verfahrensdokumentation aktualisieren: Empfang, Prüfung, Speicherung und Wiederauffindbarkeit von E-Rechnungen beschreiben, einschließlich der Abläufe bei einem Systemwechsel.
- Ausgangsseite vorbereiten: Spätestens für Umsätze ab 2027, bei kleineren Unternehmen ab 2028, müssen E-Rechnungen auch versandt werden. Dieselben Archivregeln gelten dann für die eigenen Rechnungen.
Einordnung: Ordnungsmäßigkeit wird zur Architekturfrage
Die E-Rechnung wird oft als Digitalisierungsprojekt der Buchhaltung behandelt. Für die Archivierung ist sie mehr: Sie macht aus einem Ablageproblem ein Problem der Datenhaltung über Systemgrenzen und Vertragslaufzeiten hinweg. Die rechtlichen Anforderungen sind vergleichsweise klar; offen ist oft, wer sie über Jahre verantwortet.
Wer die Frage heute als Teil der digitalen Souveränität behandelt, gewinnt doppelt: Er erfüllt die steuerlichen Aufbewahrungspflichten belastbar, und er behält die Freiheit, Systeme und Anbieter zu wechseln, ohne sein Archiv als Pfand zurückzulassen.
Fragen für die Geschäftsleitung
- Bewahren wir die E-Rechnung selbst auf oder nur ihr Abbild? Und wer kann das belegen?
- Wo liegen die Originaldaten der Rechnungen aus 2025? Bei uns oder bei einem Dienstleister, und unter welchen Bedingungen kommen wir nach Vertragsende daran?
- Welche Systemwechsel stehen in den nächsten Jahren an? Ist die Archivmigration Teil dieser Projekte, oder wird sie nachgelagert?
- Könnten wir einer Außenprüfung den Datenzugriff auch für ein abgelöstes System gewähren? Gibt es dafür einen erprobten Ablauf?
- Wer verantwortet die Archivierung über Abteilungsgrenzen hinweg? Finanzen, IT und Einkauf, oder niemand ausdrücklich?
Häufige Fragen
Reicht es, das PDF einer ZUGFeRD-Rechnung zu archivieren?
In der Regel nein. Maßgeblich ist der strukturierte Datenteil in der empfangenen Form. Das PDF ist nach den GoBD nur dann zusätzlich aufzubewahren, wenn es steuerlich relevante Informationen enthält, die im Datensatz fehlen. Im Einzelfall klärt das die Steuerberatung.
Gilt für E-Rechnungen die Frist von acht oder zehn Jahren?
Rechnungen sind Buchungsbelege und unterliegen seit 2025 einer Frist von acht Jahren. Bücher, Jahresabschlüsse und Organisationsunterlagen bleiben bei zehn Jahren. Die Frist beginnt mit dem Ende des Kalenderjahres und kann sich verlängern, solange Steuerverfahren offen sind.
Was passiert mit dem Archiv bei einem Anbieterwechsel?
Die Aufbewahrungspflichten bleiben beim Unternehmen. Die Daten müssen während der gesamten Frist verfügbar, lesbar und auswertbar bleiben, auch wenn das ursprüngliche System abgelöst ist. Export in offenen Formaten und Zugriff nach Vertragsende gehören deshalb in den Vertrag.
Quellen
- Abgabenordnung (AO), § 147 Ordnungsvorschriften für die Aufbewahrung von Unterlagen, gesetze-im-internet.de
- Umsatzsteuergesetz (UStG), § 14 Ausstellung von Rechnungen, gesetze-im-internet.de
- Umsatzsteuergesetz (UStG), § 14b Aufbewahrung von Rechnungen, gesetze-im-internet.de
- Umsatzsteuergesetz (UStG), § 27 Allgemeine Übergangsvorschriften, Abs. 38, gesetze-im-internet.de
- Bundesministerium der Finanzen: GoBD, 2. Änderung aufgrund verschiedener gesetzlicher Änderungen, BMF-Schreiben vom 14. Juli 2025
- Bundesministerium der Finanzen: Einführung der obligatorischen elektronischen Rechnung bei Umsätzen zwischen inländischen Unternehmern ab dem 1. Januar 2025, BMF-Schreiben vom 15. Oktober 2025
- Wachstumschancengesetz vom 27. März 2024, BGBl. 2024 I Nr. 108, Übersicht bei buzer.de (Sekundärquelle)
- KPMG: BMF-Schreiben zur zweiten Änderung der GoBD, Juli 2025 (Sekundärquelle)
- EY: Konkretisierung der GoBD mit Blick auf E-Rechnungen, 2025 (Sekundärquelle)
- KPMG: BMF: Einführung der E-Rechnung ab 1. Januar 2025 (zum Schreiben vom 15. Oktober 2025), Oktober 2025 (Sekundärquelle)
- Europäische Kommission, GD Steuern und Zollunion: Adoption of the VAT in the Digital Age package, März 2025
*** Keine Rechtsberatung. Dieser Beitrag ordnet rechtliche Rahmenbedingungen strategisch ein und ersetzt keine Rechtsberatung oder Steuerberatung im Einzelfall.
Der wöchentliche Klartext für Vorstände, CIOs und IT-Entscheider per E-Mail. Kapitel 1 des Buchs „Das CxO-Paradox“ gibt es schon jetzt als Vorabdruck – für alle, die Schwarzbrot Digital abonnieren.

DAS CxO-PARADOX
Wie falsche digitale Souveränität Wirtschaft und Staat entkernt und wie echte Unabhängigkeit gelingt.
Von Mathias Diwo · Executive Tech Advisor
- ✓ 6-Hebel-Plan: Geordneter Ausstieg aus VMware- & Hyperscaler-Lock-ins
- ✓ Board Scorecard: One-Page IT-Governance für Vorstand & Aufsichtsrat
- ✓ Sofort lesbar: Vollständiges Kapitel 1 als Vorab-Dossier
Strategische Vertiefung im gleichen Themencluster
Weiterführende Architektur- und Handlungsleitfäden für CIOs & IT-Entscheider.
Wiederanlauf statt Backup: Warum Wiederherstellbarkeit zur Kennzahl der Geschäftsleitung wird
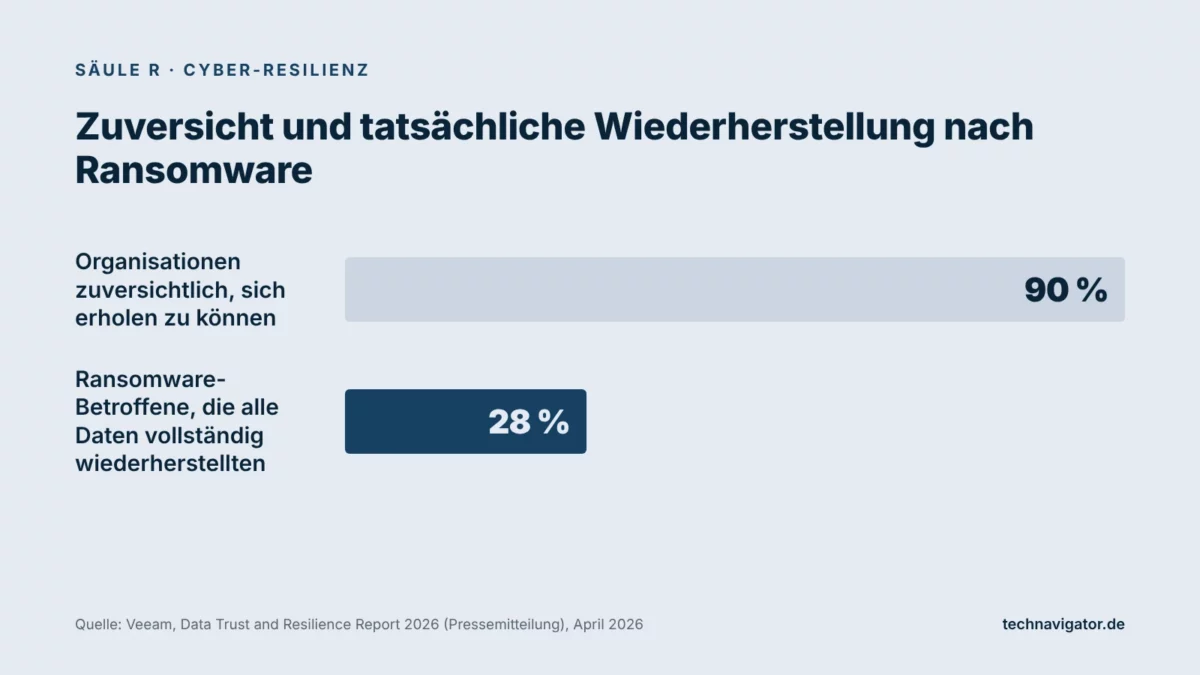
Neun von zehn Organisationen halten sich für wiederherstellungsfähig, doch nur gut jedes vierte Ransomware-Opfer bekommt alle Daten vollständig zurück. Bis 2027 wird deshalb nicht das Backup, sondern die nachgewiesene Wiederanlaufzeit kritischer Prozesse zur Steuerungsgröße der Geschäftsleitung.
Proxmox Backup Server vs. Veeam: Immutable Enterprise-Backup und Ransomware-Resilienz
Technischer und kaufmännischer Vergleich zwischen Proxmox Backup Server (PBS) und Veeam Backup & Replication: Dirty-Bitmaps, SHA-256-Deduplizierung, Immutability und TCO.
Mathias Diwo
Herausgeber & Executive Tech AdvisorGründer von TechNavigator.de, Buchautor (HYBRID WORK) und strategischer Beirat für CIOs und Vorstände. Begleitet mittelständische Konzerne und Verwaltungsorganisationen bei Cloud-Exit-Strategien, NIS-2 Haftungsschutz und digitaler Souveränität.